Tributário · IRPJ e CSLL · Lucro real
Sua empresa usa benefício de ICMS e apura pelo lucro real?
Isenção, redução de base de cálculo, diferimento e crédito presumido de ICMS entram — ou não — na base do IRPJ e da CSLL. A regra mudou em 2024, o STJ voltou a discutir o tema em 2026, e a Receita Federal já cruza EFD, NF-e e ECF para localizar diferenças.
Página informativa, para quem decide na empresa e para quem cuida da contabilidade. Não substitui a análise do caso concreto.
Como a fiscalização chega até a empresa
A autuação quase sempre começa por um cruzamento de arquivos
Não é uma auditoria de campo. É um confronto automatizado entre o que a empresa declarou em bases diferentes — e a diferença encontrada vira termo de início de ação fiscal.
A Receita soma o ICMS efetivamente destacado nos documentos fiscais do período.
Compara com o ICMS lançado como dedução da receita bruta na escrituração contábil fiscal.
Onde há benefício, os dois números não batem — a contabilidade registra o imposto integral "como se devido fosse".
A empresa é chamada a explicar a diferença. É aqui que o caso se ganha ou se perde.
A diferença, por si só, não é um erro — ela é a consequência contábil esperada do benefício, prevista no Pronunciamento Técnico CPC 07 (R1). O que decide o caso é a qualidade da conciliação apresentada.
Memória de cálculo mês a mês, segregação por CFOP, prova do ato concessivo, razão da reserva de incentivos fiscais e destinação dos valores. Sem isso, a resposta à intimação não sustenta a exclusão.
O mesmo tema, visto de dois lugares
O que isso significa no seu lugar
Quem decide na empresa e quem cuida da escrituração olham para a mesma diferença com perguntas diferentes. As duas são legítimas.
Se você decide na empresa
O risco não é só o imposto que se deixou de pagar
- A autuação vem com multa de ofício e juros, e pode alcançar os cinco anos anteriores. O valor histórico costuma ser a menor parte da conta.
- A fiscalização não precisa ir até a empresa para achar a diferença: ela sai do cruzamento de arquivos que a própria empresa entregou.
- Havendo auto lavrado, há prazo correndo. A impugnação suspende a exigibilidade do crédito sem exigir garantia — mas só dentro do prazo.
- Se a empresa já capitalizou reserva de incentivos fiscais, reduções de capital futuras — saída de sócio, reorganização — podem reabrir a tributação. Vale conferir antes da operação, não depois.
Se você cuida da contabilidade
A divergência é consequência da norma, não erro de escrituração
- Registrar o ICMS integral no resultado contra receita de subvenção é o que o CPC 07 (R1) determina para isenção e redução de base. A diferença para a EFD é esperada.
- O que sustenta a exclusão é o registro: receita em conta de resultado, reserva de incentivos fiscais e controle na parte B do LALUR.
- O Tema 1.182 do STJ dispensa provar que o benefício foi concedido como estímulo a investimento. Continuam exigíveis o art. 30 da Lei 12.973/2014 e o art. 10 da LC 160/2017.
- Para fatos desde 2024, a habilitação da Lei 14.789 só alcança receitas reconhecidas após o protocolo do pedido. Atraso é perda definitiva do período anterior.
Contadores e escritórios contábeis podem nos procurar em nome do cliente — inclusive só para conferir o procedimento, sem que isso desloque a relação de vocês.
Tema 1.182 · Superior Tribunal de Justiça · 26/04/2023
O que ficou decidido em recurso repetitivo
Julgado sob o rito dos repetitivos, o Tema 1.182 vincula juízes e tribunais e é de observância obrigatória também no CARF. São três teses.
Redução de base de cálculo, redução de alíquota, isenção e diferimento podem ser excluídos do IRPJ e da CSLL quando atendidos o art. 30 da Lei 12.973/2014 e o art. 10 da LC 160/2017. O crédito presumido segue regra própria, mais favorável, firmada no EREsp 1.517.492/PR.
A empresa não precisa demonstrar previamente que o incentivo foi concedido para implantar ou expandir empreendimento econômico. A LC 160/2017 já equiparou, por lei, todo benefício estadual de ICMS a subvenção para investimento.
A dispensa de prova prévia não impede a Receita Federal de lançar o tributo se, em procedimento fiscalizatório, constatar que os valores foram usados para finalidade estranha à viabilidade do empreendimento. Ou seja: a comprovação se organiza antes, mas o ônus de demonstrar desvio é do Fisco.
Jurisprudência do CARF · levantamento próprio · setembro de 2026
O repetitivo não encerrou a discussão — mudou o que se discute
Fixada a tese no STJ, o Conselho Administrativo de Recursos Fiscais passou a julgar outra coisa: não mais se o benefício estadual é subvenção, mas se a escrituração da empresa demonstra o que a lei exige. Levantamos, na base pública do CARF, os acórdãos cuja ementa trata de benefício de ICMS na base do IRPJ e da CSLL.
- 258acórdãos sobre o temade 1999 a 2026
- 118julgados de 2024 para cáquase metade de tudo, em três anos
- 46só no 1º semestre de 2026mais do que em todo o ano de 2025
- 32na Câmara Superiorinstância que uniformiza a divergência
Onde o caso se decide hoje
A discussão amadureceu. As turmas vêm repetindo que o crédito presumido de ICMS é elemento estranho à base de cálculo do IRPJ e da CSLL, independentemente dos requisitos do art. 30 da Lei 12.973/2014 — leitura firmada no EREsp 1.517.492/PR e reafirmada no Tema 1.182.
O caso se decide na escrituração. Aqui a exclusão depende do registro e da destinação da reserva de incentivos fiscais — assunto presente em 47 das 258 ementas. Constituída a reserva e não demonstrado desvio, a glosa cai. Registro sem efeito no resultado, e ela se mantém, às vezes por voto de qualidade.
O ganho econômico efetivo. Decisões de 2026 limitam a exclusão ao valor líquido do benefício, deduzidos estornos de crédito e contribuições obrigatórias, e recusam a exclusão quando a escrituração registra despesa e receita de valores idênticos, sem efeito no resultado.
Quatro decisões de 2026, nas palavras do próprio CARF
Nos termos dos precedentes firmados pelo E. STJ (EREsp 1.517.492/PR e Tema Repetitivo nº 1.182), o crédito presumido de ICMS é elemento estranho à base de cálculo do IRPJ e da CSLL, não podendo ser inserido na referida base imponível, independentemente do cumprimento dos requisitos previstos no art. 30 da Lei nº 12.973/2014.2ª Turma Ordinária da 4ª Câmara da 1ª Seção. O colegiado deu provimento ao recurso voluntário, cancelando integralmente os lançamentos. Inteiro teor
Demonstrado o cumprimento do requisito legal de regular constituição da reserva de incentivos fiscais, único requisito legal questionado pela Autoridade Fiscal, insubsistente o lançamento.2ª Turma Ordinária da 4ª Câmara da 1ª Seção. O colegiado negou provimento ao recurso de ofício da Fazenda, mantendo a exoneração do crédito tributário decidida em primeira instância. Inteiro teor
A exclusão de valores da base de cálculo do IRPJ e da CSLL exige a existência de benefício econômico efetivo. Benefícios fiscais de ICMS que não geram acréscimo patrimonial não configuram subvenção para investimento. A equiparação prevista no §4º do art. 30 da Lei 12.973/2014 não dispensa a demonstração de valores economicamente identificáveis. Lançamentos contábeis sem impacto no resultado não caracterizam receita de subvenção.2ª Turma Ordinária da 3ª Câmara da 1ª Seção. O recurso do contribuinte foi negado por voto de qualidade, vencidos três conselheiros. Inteiro teor
Cabe à autoridade fiscal indicar os fundamentos pelos quais entende que valores registrados como contrapartida da fruição de incentivos fiscais devem compor a base de cálculo dos tributos objeto da autuação, não podendo o julgador introduzir novos elementos na discussão.2ª Turma Ordinária da 4ª Câmara da 1ª Seção. Incentivo do PRODEPE/PE; o colegiado deu provimento ao recurso voluntário. Inteiro teor
O mesmo levantamento encontra 25 turmas e 129 relatores diferentes decidindo o tema. É por isso que dois casos parecidos terminam diferente: o que separa um do outro raramente é a tese — é o que a escrituração da empresa consegue demonstrar, e como isso é levado ao processo.
Levantamento feito sobre a base pública de acórdãos do CARF, consultada em 10/09/2026, com sessões de julgamento até 25/06/2026. Foram considerados os acórdãos cuja ementa menciona, ao mesmo tempo, benefício de ICMS e IRPJ ou CSLL. Os inteiros teores estão no site do Conselho.
Diagnóstico rápido
Marque o que se aplica à sua empresa
As opções selecionadas seguem junto na mensagem, para que a conversa já comece no ponto certo. Nenhum dado é armazenado neste site.
Selecione quantas alternativas quiser — ou nenhuma, se preferir apenas conversar.
0 alternativas selecionadas
Enviar pelo WhatsApp Ao enviar, você abre uma conversa no WhatsApp com o escritório. As alternativas marcadas vão no texto da mensagem, que você pode editar antes de enviar.O que está em julgamento
A matéria está em movimento
Três julgamentos pendentes podem redefinir o tema. Posição em 09/09/2026.
-
STJ
Tema 1.416Crédito presumido de ICMS no IRPJ e na CSLLAfetado em 16/03/2026, relatoria da Min. Regina Helena Costa. Vai definir a questão nos regimes anterior e posterior à Lei 14.789/2023. A suspensão determinada alcança recursos especiais no segundo grau e no STJ — não suspende primeira instância nem processo administrativo.
-
STF
Tema 843Crédito presumido de ICMS no PIS e na COFINSRE 835.818/PR. Maioria já formada em favor dos contribuintes no plenário virtual; processo destacado para julgamento presencial e retirado da pauta de 25/02/2026. Sem nova data.
-
STF
ADI 7.551
ADI 7.604Constitucionalidade da Lei 14.789/2023Ajuizadas pelo Partido Liberal e pela Confederação Nacional da Indústria, sob relatoria do Min. Nunes Marques. Discutem o conceito constitucional de renda e o pacto federativo. Ainda sem julgamento.
Quem conduz o atendimento
Direito tributário e contabilidade na mesma cabeça
Nesses casos a discussão jurídica só se sustenta sobre a escrituração: é a conciliação entre EFD, NF-e e ECF que prova a subvenção. Ter as duas formações evita a tradução no meio do caminho.
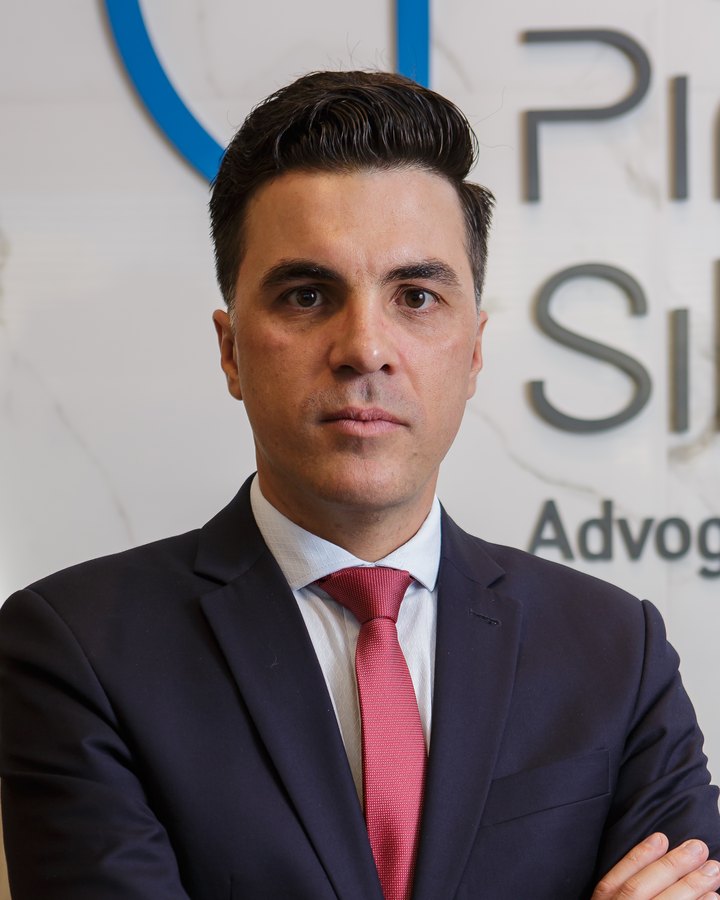
Pedro Eduardo Pinheiro Silva
OAB/BA 24.661 OAB/MG 106.616 OAB/DF 65.980
Atuação em todo o território nacional.
- 2010Mestre em Direito TributárioUniversidade de São Paulo — USP
- 2007ContadorPontifícia Universidade Católica de Minas Gerais — PUC-MG
- 2006AdvogadoUniversidade Federal de Minas Gerais — UFMG
- MBAGestão de NegóciosFundação Dom Cabral — 12ª melhor escola de negócios do mundo e 1ª da América Latina no ranking do Financial Times
Professor convidado em cursos de pós-graduação em Auditoria Tributária e Processo Tributário, em capitais de todo o país.
Como o escritório atua, da resposta à intimação até o recurso
Resposta à ação fiscal
Conciliação entre EFD, NF-e e ECF, memória de cálculo do benefício e organização documental do ato concessivo e da reserva. Boa parte dos casos se resolve nesta fase.
Impugnação e CARF
Defesa perante a Delegacia de Julgamento e recurso voluntário ao Conselho Administrativo de Recursos Fiscais, com a exigibilidade do crédito suspensa e sem necessidade de garantia.
Medidas preventivas e anulatórias
Mandado de segurança para declarar o direito à exclusão e ação anulatória de débito fiscal, conforme a fase e a configuração do benefício de cada empresa.
Conversar sobre o seu caso
Cada benefício estadual tem uma configuração própria
Termo de acordo, regime especial, isenção por convênio ou crédito presumido produzem defesas diferentes. O primeiro passo é entender qual é o seu.